Heboh Tawaran Take Over KPR Gratis, Simak Penyebabnya
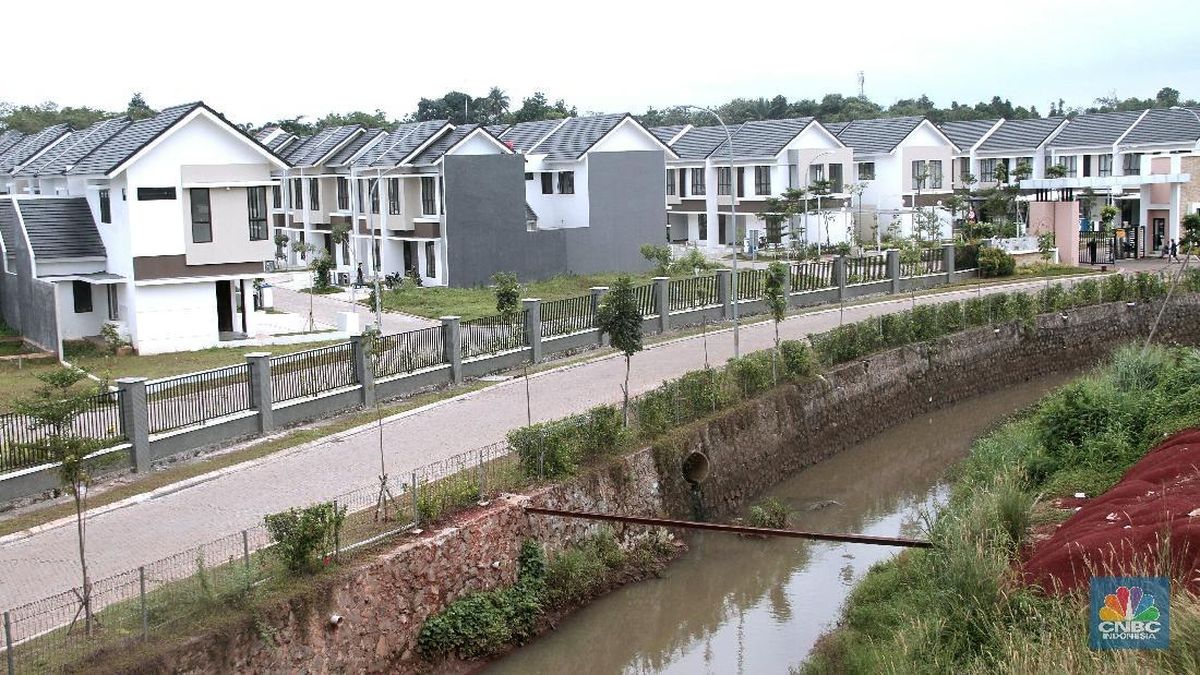
Kabar mengenai tawaran take over KPR secara gratis tengah heboh di berbagai media sosial dan platform jual beli online. Berbagai iklan menawarkan pengambilalihan cicilan rumah yang masih berjangan tanpa biaya tambahan, menarik perhatian banyak calon pembaca rumah yang sedang mencari opsi terjangkau. Fenomena ini menimbulkan banyak pertanyaan mengenai legalitas, risiko, dan latar belakang di balik tawaran yang sepertinya terlalu baik untuk menjadi kenyataan.
Latar Belakang Munculnya Tawaran Take Over KPR
Tawaran take over KPR gratis muncul sebagai respons terhadap tantangan ekonomi yang dihadapi oleh sebagian pemilik rumah. Banyak orang yang mengalami kesulitan finansial sehingga kesulitan melanjutkan pembayaran KPR mereka. Situasi ini menjadi beban berat bagi pemilik rumah yang terancam dilakukan penarikan rumah oleh bank karena gagal bayar.
Dari sisi lain, terdapat calon pembangun yang membutuhkan hunian tetapi memiliki modal terbatas. Mereka mencari alternatif untuk memiliki rumah tanpa harus mengeluarkan biaya muka yang besar. Kondisi inilah yang menciptakan kesempatan bagi pihak-pihak untuk menawarkan solusi take over KPR.
Mekanisme Take Over KPR yang Ditawarkan
Dalam prakteknya, mekanisme take over KPR yang ditawarkan secara gratis biasanya melibatkan proses penyerahan kunci rumah beserta sisa cicilan kepada pihak lain. Pihak yang mengambil alih akan melanjutkan pembayaran cicilan hingga lunas, sementara pemilik rumah awal akan terbebas dari beban utang tersebut.
Pemilik rumah yang menawarkan take over umumnya sudah membayar muka dan beberapa cicilan awal, sehingga nilai yang telah mereka investasi cukup signifikan. Mereka menawarkan take over gratis karena tidak mampu melanjutkan pembayaran, tetapi juga tidak ingin kehilangan selurnya uang yang telah dikeluarkan.
Risiko Hukum dan Finansial yang Terlibat
Meskipun terdapat banyak minat, para ahli hukum dan keuangan mengingatkan bahwa take over KPR secara informal tanpa melibatkan bank membawa risiko yang signifikan. Dari sisi hukum, perjanjian semacam ini tidak diakui oleh bank sebagai pemindahan tanggung jawab utang.
Bank hanya mengakui pihak yang terdaftar di dalam akta kredit sebagai peminjam. Jika terjadi gagal bayar setelah take over, bank tetap akan menuntut pemilik rumah asli sebagai pihak yang bertanggung jawab. Risiko ini sering kali tidak dipahami oleh para pihak yang terlibat dalam transaksi semacam ini.
Pandangan Bank dan Regulator
Menurut sumber dari sektor perbankan, take over KPR secara informal merupakan praktik yang tidak disarankan dan berpotensi melanggar perjanjian kredit yang telah ditandatangani. Bank memiliki prosedur yang jelas mengenai penyerahan kembali rumah (repossesi) jika peminjam gagal membayar cicilan.
Otoritas Jasa Keuangan (OJK) juga telah mengingatkan masyarakat untuk berhati-hati terhadap berbagai penawaran take over KPR yang tidak melalui prosedur formal. Transaksi semacam ini cenderung rawan penipuan dan dapat menyebabkan kerugian finansial yang besar bagi kedua belah pihak.
Solusi Formal untuk Masalah KPR
Bagi mereka yang mengalami kesulitan membayar KPR, solusi yang lebih aman adalah menghubungi langsung bank untuk menegosiasikan restrukturisasi pinjaman atau mencari program bantuan yang ditawarkan pemerintah. Beberapa bank memiliki program keringanan bagi nasabah yang terkena dampak pandemi atau krisis ekonomi.
Selain itu, opsi penjualan rumah melalui prosedur formal juga menjadi pilihan yang lebih aman. Dengan melalui prosedur yang benar, pemilik rumah dapat menghindari risiko hukum di masa depan dan menutupi sebagian besar investasi yang telah mereka lakukan.
Kesimpulan
Fenomena take over KPR gratis meski menarik perhatian banyak orang, sebenarnya membawa banyak risiko tersembunyi. Bagi calon pembeli, tawaran ini mungkin terlihat menggiurkan namun dapat berujung pada masalah hukum di kemudian hari. Sementara bagi pemilik rumah yang menawarkan, solusi ini tidak menjamin mereka akan terbebas sepenuhnya dari kewajiban hukum terhadap bank.
Untuk itu, penting bagi masyarakat untuk selalu memilih jalur resmi dan berkoordinasi dengan pihak bank saat menghadapi masalah KPR. Meskipun membutuhkan proses yang lebih panjang, solusi formal jauh lebih aman dan memberikan kepastian hukum bagi semua pihak yang terlibat.



Komentar (0)