Pengganti Skor Kredit, Nomor HP Aktif 10 Tahun Baka Dapat Pembiayaan
Industri keuangan digital terus mengalami evolusi signifikan, menawarkan berbagai alternatif dalam menilai kemampuan calon debitur. Salah satu inovasi terkini adalah penggunaan riwayat penggunaan nomor telepon seluler sebagai indikator kelayakan pembiayaan. Menariknya, sebuah nomor HP yang aktif selama 10 tahun atau lebih kini dapat dijadikan sebagai salah satu dasar untuk mendapatkan persetujuan pinjaman atau pembiayaan.
Menurut para ahli industri fintech, pendekatan ini menjadi solusi bagi mereka yang memiliki riwayat keuangan konvensional terbatas atau tidak memiliki skor kredit dari lembaga pembiayaan formal. Data menunjukkan bahwa sekitar 40% populasi Indonesia dewasa tidak memiliki akses layanan perbankan tradisional atau tidak pernah mengajukan kartu kredit, sehingga memiliki skor kredit yang tidak tercatat.
Mekanisme Penilaian Berbasis Nomor Telepon
Sistem penilaian kredit alternatif ini bekerja dengan mengumpulkan dan menganalisis data riwayat penggunaan nomor telepon seluler. Para penyedia layanan fintech mengakuisisi data dari berbagai sumber, termasuk provider telekomunikasi dan platform digital lainnya. Data yang dianalisis meliputi durasi penggunaan nomor, frekuensi penggunaan, pola pembayaran tagihan telepon, dan interaksi dengan layanan berbasis digital lainnya.
"Nomor telepon yang aktif selama 10 tahun menunjukkan stabilitas dan komitmen pengguna. Ini menjadi indikator positif bahwa pengguna memiliki pola hidup yang konsisten dan mampu mempertahankan hubungan jangka panjang dengan suatu layanan," ujar Ahmad Rizki, seorang pakar analisis data dari salah satu perusahaan fintek terkemuka di Indonesia.
Sistem ini menggunakan algoritma machine learning untuk menganalisis pola penggunaan dan menilai risiko kredit secara lebih holistik. Daripada hanya bergantung pada data transaksional keuangan tradisional, pendekatan ini mempertimbangkan berbagai faktor non-finansial yang dapat menunjukkan kemampuan dan kelayakan seseorang dalam melunasi utang.
Implementasi Praktis dalam Pembiayaan
Beberapa perusahaan fintech di Indonesia telah mengimplementasikan sistem ini dalam produk pembiayaan mereka. Pinjaman online dengan proses persetujuan yang lebih cepat menjadi salah satu produk yang paling banyak menarik minat. Prosedur yang relatif sederhana memungkinkan calon debitur untuk mengajukan pinjaman hanya dengan verifikasi nomor telepon dan beberapa dokumen pendukung lainnya.
"Kami melihat bahwa riwayat penggunaan nomor telepon selama 10 tahun atau lebih menjadi prediktor yang cukup akurat untuk kemampuan membayar kembali pinjaman. Pengguna dengan riwayat seperti ini memiliki tingkat keterlambatan pembayaran yang jauh lebih rendah dibandingkan dengan mereka yang baru menggunakan nomor telepon," kata Siti Nurhaliza, Direktur Operasional salah satu platform pinjaman online.
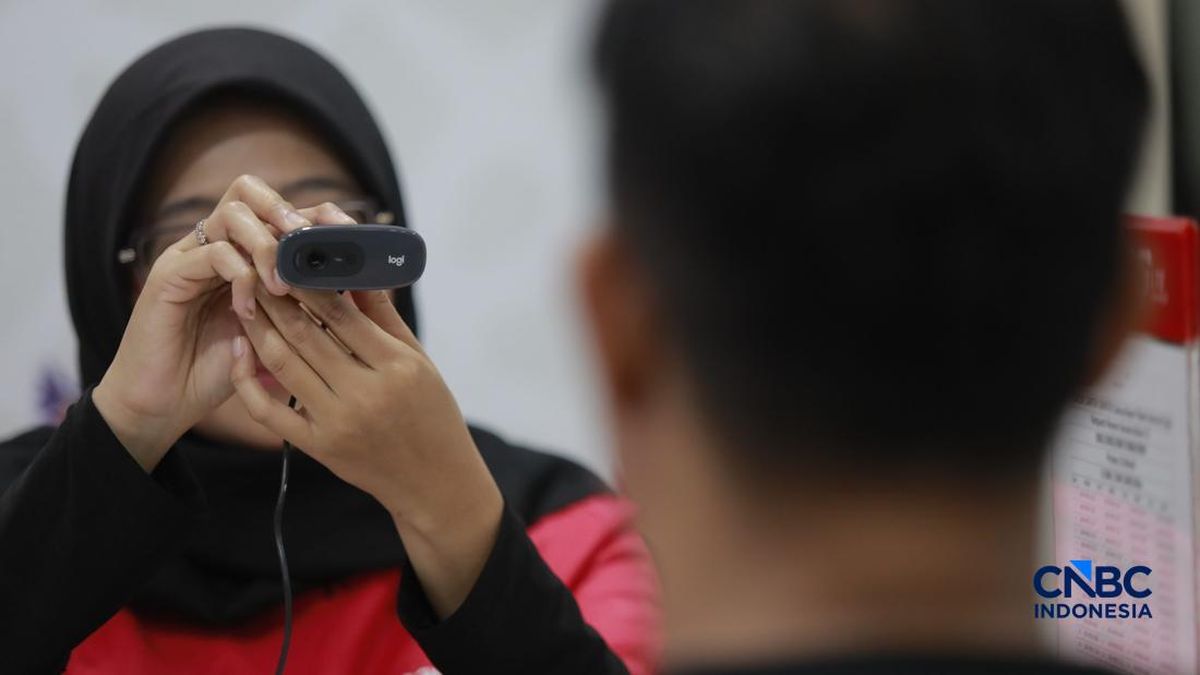
Proses verifikasi biasanya memakan waktu hanya beberapa menit setelah pengguna mengisi formulir aplikasi secara online. Sistem akan otomatis memeriksa validitas nomor telepon dan durak penggunaannya. Jika memenuhi kriteria, pengguna dapat langsung mendapatkan persetujuan pinjoman dengan limit tertentu, tergantung pada analisis risiko yang dilakukan sistem.
Tantangan dan Potensi Pengembangan
Meski menjanjikan, implementasi sistem penilaian kredit berbasis nomor telepon juga menghadapi beberapa tantangan. Isu privasi data menjadi perhatian utama, mengingat sistem ini membutuhkan akses ke data pribadi yang cukup sensitif. Para regulator telah menekankan perlunya kepatuhan terhadap Undang-Undang Perlindungan Data Pribadi (PDP) dalam mengelola data pengguna.
Selain itu, potensi diskriminasi juga menjadi perhatian. Meskipun bertujuan inklusif, sistem ini mungkin tidak adil terhadap populasi tertentu yang mengalami perubahan nomor telepon karena berbagai alasan, seperti perpindahan wilayah atau masalah teknis dari provider.
Ke depannya, para ahli memprediksi bahwa sistem penilaian kredit alternatif akan terus berkembang dengan mengintegrasikan lebih banyak data sumber. Potensi integrasi dengan data transaksi digital, riwayat pembelian online, dan interaksi dengan platform e-commerce dapat memberikan gambaran yang lebih komprehensif mengenai profil risiko calon debitur.
"Industri keuangan digital menuju arah di mana setiap individu memiliki kesempatan untuk mendapatkan akses pembiayaan, bukan hanya mereka yang memiliki skor kredit konvensional. Sistem berbasis nomor telepon adalah langkah signifikan menuju arah inklusi keuangan yang lebih luas," kata Budi Santoso, seorang konsultan industri fintech.
Dengan demikian, penggunaan nomor HP aktif selama 10 tahun sebagai pengganti skor kredit bukan hanya inovasi teknis, tetapi juga perubahan paradigma dalam industri pembiayaan yang berpotensi memberikan akses finansial kepada jutaan orang yang sebelumnya terpinggirkan oleh sistem konvensional.



Komentar (0)